11/2
時点_ポイント最大11倍
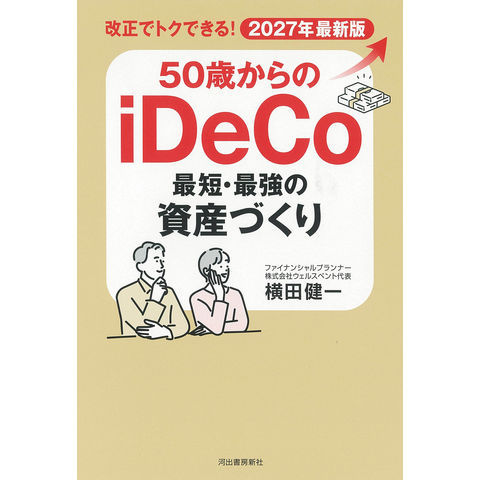
50歳からのiDeCo 最短・最強の資産づくり 改正でトクできる!2027年最新版 /横田健一
販売価格
1,870
円 (税込)
- 出荷目安:
- 1~2営業日で出荷
たまるdポイント(通常) 17
+キャンペーンポイント(期間・用途限定) 最大10倍
※たまるdポイントはポイント支払を除く商品代金(税抜)の1%です。
※表示倍率は各キャンペーンの適用条件を全て満たした場合の最大倍率です。
各キャンペーンの適用状況によっては、ポイントの進呈数・付与倍率が最大倍率より少なくなる場合がございます。
dカードでお支払ならポイント3倍
各キャンペーンの適用状況によっては、ポイントの進呈数・付与倍率が最大倍率より少なくなる場合がございます。
- 商品情報
- レビュー
≪商品情報≫
著者名:横田健一
出版社名:河出書房新社
発行年月:2026年08月
判型:四六判
ISBN:9784309296234
≪内容情報≫
iDeCoなら「すごい節税効果」でお金が増える!!強力な「優遇措置」が3つ!
①掛金を出す→全額が所得控除される
②投資で増やす→運用益は非課税です
③受け取る→一括でも分割でも所得控除される
50代は「節税益」が最強!
この世代は収入が多くなる=所得税率が高くなる。iDeCoは毎年の税金をグンと圧縮してくれます
「引退後の人生」の描き方!
何歳まで積み立てればいいか。まずは将来のお金の「入り」と「出」を知って、iDeCoを賢く活用しよう
損しない「出口戦略」で!
退職金・公的年金とiDeCoの「受け取りの兼ね合い」を上手に図って、手取りを減らさない方法
・
こんな迷いではないでしょうか。「資産形成を始めなければ。でも、投資は怖い。それに50代からでは、もう遅いのでは……」。もしあなたが、こんな思いをお持ちなら、はっきりお伝えします。
「50代からでは遅い」は、過去の話です。
2026年12月、iDeCoは大きく生まれ変わります。加入できる年齢は「70歳になるまで」へと引き上げられ、50歳から始めても最長20年という十分な期間を確保できるようになります。毎月の掛金の上限も大幅にアップします。
そして何より、iDeCo最大の魅力である「節税」の効果は、収入がピークを迎える50代にこそ大きく働きます。
同じ税制優遇の制度でも、NISAは「投資で利益が出て初めて」恩恵を受けられる制度です。これに対しiDeCoは、定期預金などの元本確保型商品を選べば、投資のリスクをいっさい取らなくても、掛金を出したその年から確実に節税メリットを受け取れます。「投資は怖い」という方でも使える──これがNISAとの決定的な違いであり、iDeCoが「フツーの人の味方」であるゆえんです。
・
【目次】
1章 50歳からのiDeCo いまこそ大チャンス!
2章 図解でパッとわかる!iDeCoの基本&改正点
3章 iDeCoを利用するとどれだけトクできるか?
4章 掛金を大きく育てる50代のポートフォリオ戦略
5章 働き方+年金+iDeCo…「上手なリタイア」を計画する
6章 損しない「出口戦略」。最適解はどれか?
7章 職業・年齢別 「節税」シミュレーション
8章 いますぐiDeCoデビュー。どこで手続きするか
9章 iDeCoの「もしも…」に答えるQ&A